Rückblick: Ein Vortrag in Regensburg, September 2018
Mario Kischporski, Gründer und geschäftsführender Gesellschafter der COMPLAVIS® GmbH und Lehrbeauftragter an der Technischen Hochschule Deggendorf:
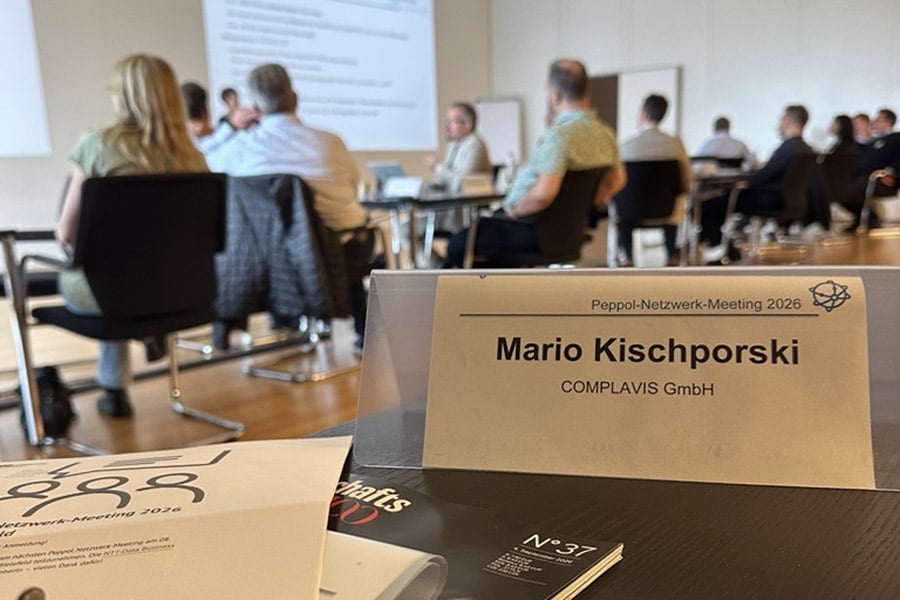
Am 26. September 2018 stand ich als Referent bei DACHSER in Mintraching vor Einkäufern und Logistikern der BME-Region Regensburg Oberpfalz/Niederbayern. Mein Thema: „EDI als Grundlage zur digitalen Transformation und Industrie 4.0″.
Meine Kernthese klang damals für manche im Raum provokant: Es gibt echte und unechte Digitalisierung. Eine PDF-Rechnung, so habe ich es damals formuliert, ist bei der digitalen Transformation nicht zielführend. Denn ein PDF ist nur ein digitales Abbild eines Papierdokuments. Es sieht digital aus, muss aber am Ende doch wieder von Menschen oder fehleranfälliger Erkennungssoftware ausgelesen werden. Echte Digitalisierung zwischen Unternehmen entsteht erst durch Strukturdaten, also durch maschinenlesbare Formate, die vom System des Absenders direkt in das System des Empfängers fließen.
Schon damals ging es in meinem Vortrag um die E-Rechnungsverordnung, um XRechnung und um EDI als durchgängigen Prozess von der Bestellung bis zur Rechnung. Und um eine zweite These, die 2018 vielen noch gewagt erschien: EDI ist nicht nur etwas für Großunternehmen. Selbst ein Ein-Personen-Unternehmen kann strukturierte Rechnungsdaten austauschen.
Acht Jahre später: Der Gesetzgeber hat geliefert
Heute muss ich niemanden mehr überzeugen. Der Gesetzgeber hat die Unterscheidung zwischen echter und unechter Digitalisierung in geltendes Recht gegossen. Mit dem Wachstumschancengesetz vom 27. März 2024 wurde die E-Rechnungspflicht für inländische B2B-Umsätze eingeführt. Seit dem 1. Januar 2025 gilt: Eine E-Rechnung liegt nur dann vor, wenn sie in einem strukturierten elektronischen Format nach der europäischen Norm EN 16931 ausgestellt, übermittelt und empfangen wird. Ein einfaches PDF ist per Gesetz keine E-Rechnung mehr, sondern nur noch eine „sonstige Rechnung“.
Die PDF-Rechnung war nie das Ziel, sondern bestenfalls ein Zwischenschritt. Jetzt steht es im Umsatzsteuergesetz.
Die wichtigsten Eckpunkte der E-Rechnungspflicht im Überblick (Stand: Juli 2026):
- Seit dem 1. Januar 2025 müssen alle inländischen Unternehmen E-Rechnungen empfangen können. Für den Empfang gibt es keine Übergangsfrist.
- Bis zum 31. Dezember 2026 dürfen für B2B-Umsätze noch Papierrechnungen versendet werden. PDF und andere Formate sind nur mit Zustimmung des Empfängers zulässig.
- Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz E-Rechnungen versenden.
- Ab dem 1. Januar 2028 gilt die Versandpflicht für alle Unternehmen im inländischen B2B-Bereich.
- Etablierte Standards sind XRechnung und ZUGFeRD ab Version 2.0.1. EDI-Verfahren bleiben weiterhin nutzbar, sofern sie die gesetzlichen Anforderungen an die E-Rechnung erfüllen.
Auch die zweite Prognose hat sich bestätigt
EDI und strukturierter Rechnungsdatenaustausch waren lange Zeit Konzernthemen. In meinem Vortrag habe ich damals am Beispiel eines Start-ups gezeigt, das über EDI-Rechnungen den Weg in die Listung bei EDEKA fand, dass dieser Weg auch kleinen Unternehmen offensteht. Heute ist daraus eine Pflicht für alle geworden: Der Handwerksbetrieb, das Ingenieurbüro und der mittelständische Zulieferer unterliegen denselben Anforderungen wie der Konzern. Die Frage ist nicht mehr, ob sich strukturierter Datenaustausch für ein Unternehmen lohnt. Die Frage ist nur noch, wie er sich sauber und wirtschaftlich umsetzen lässt.
Und die Entwicklung geht weiter. Auf EU-Ebene ist im Rahmen der ViDA-Initiative ein transaktionsbezogenes Meldesystem für grenzüberschreitende B2B-Umsätze zum 1. Juli 2030 vorgesehen. Auch national plant das Bundesfinanzministerium ein elektronisches Meldesystem. Wer heute nur das gesetzliche Minimum umsetzt, wird in wenigen Jahren erneut nachrüsten müssen. Wer dagegen jetzt auf durchgängige Strukturdaten setzt, ist für die nächsten Stufen bereits vorbereitet.
Worauf es mir wirklich ankommt
Es geht mir nicht darum, Recht behalten zu haben. Die eigentliche Lehre aus dem Rückblick auf 2018 lautet: Wer den Rechnungsprozess konsequent auf Strukturdaten umstellt, erfüllt nicht nur eine Pflicht, sondern gewinnt Effizienz, reduziert Fehler und stärkt die Bindung zu Kunden und Lieferanten. Das waren schon damals meine zentralen Argumente, und sie gelten heute mehr denn je.
Mit COMPLAVIS® begleiten wir Unternehmen seit vielen Jahren genau auf diesem Weg: als EDI Clearing Center, das den strukturierten Austausch von Bestellungen, Lieferavisen und Rechnungen zwischen Geschäftspartnern jeder Größe möglich macht. Die E-Rechnungspflicht ist für uns kein Sonderprojekt, sondern der Normalfall, mit dem wir täglich arbeiten, von XRechnung über ZUGFeRD bis zu klassischen EDI-Formaten.
Die Prognosen von 2018 sind eingetroffen. Die nächsten Kapitel, Stichwort Meldesysteme und ViDA, sind bereits geschrieben. Mein Rat: Laufen Sie ihnen diesmal nicht hinterher, sondern gehen Sie voraus.