Dabei steckt in der Umstellung mehr als eine Pflichterfüllung. Genau hier setzt COMPLAVIS® an. Als zertifizierter Peppol Access Point sorgen wir dafür, dass Unternehmen nicht nur fristgerecht E-Rechnungen versenden, sondern den Schritt für durchgängig digitale Abläufe nutzen. Die E-Rechnungspflicht 2027 ist damit weniger ein Stichtag zum Abhaken als ein Anlass, Prozesse neu und besser aufzusetzen.
Was ab 2027 gilt, und was danach kommt
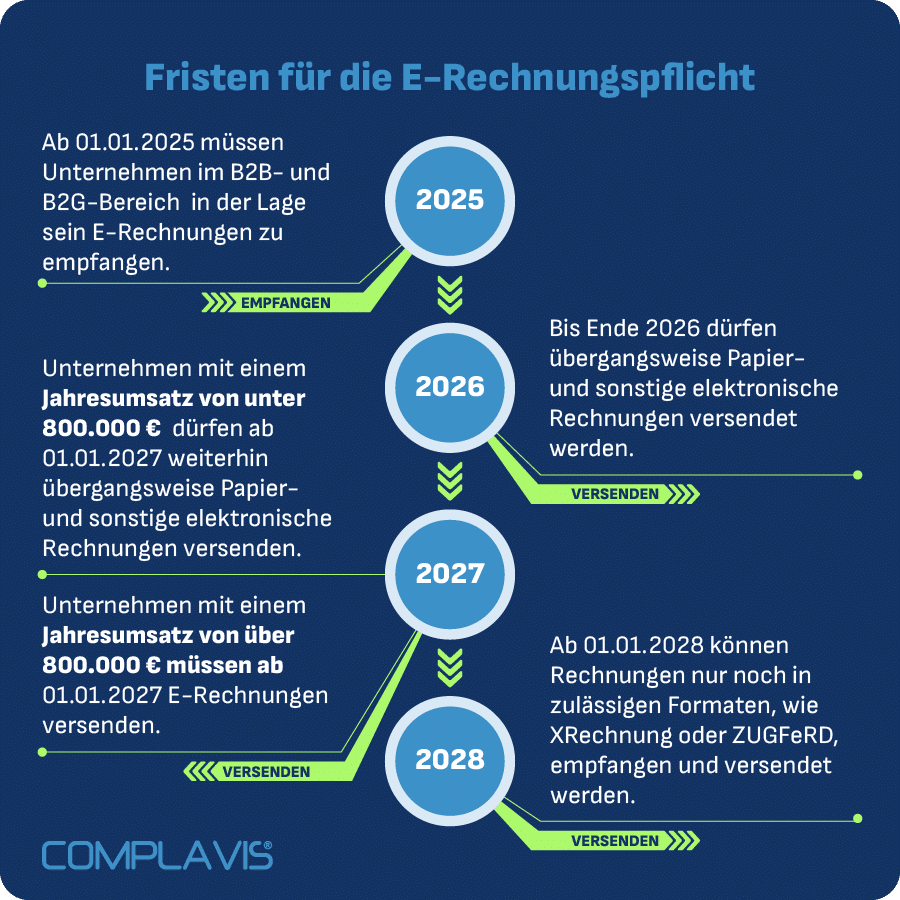
Den Anfang hat der Gesetzgeber beim Empfang gemacht. Seit dem 1. Januar 2025 muss jedes inländische B2B-Unternehmen strukturierte E-Rechnungen empfangen können, unabhängig von der Größe. Der Versand folgt gestaffelt: Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz bei ihren inländischen B2B-Umsätzen grundsätzlich E-Rechnungen ausstellen, ab dem 1. Januar 2028 dann alle übrigen B2B-Unternehmen.
Mit 2027 ist der Weg aber nicht zu Ende. Nach den aktuellen Planungen des Bundesfinanzministeriums soll ein digitales Meldesystem zum 1. Juli 2030 in Betrieb gehen, ein freiwilliger Pilotbetrieb ist für Anfang 2029 vorgesehen. Die E-Rechnung bildet dafür die technische Grundlage. Wer seine Prozesse jetzt sauber aufsetzt, ist für diese nächste Stufe bereits gerüstet, statt in wenigen Jahren erneut umbauen zu müssen.

Die Infrastruktur steht bereit
Diese Doppelrolle der E-Rechnung, Pflicht und Chance zugleich, stand im Mittelpunkt des politischen Frühstücks „E-Rechnung als Digitalisierungstreiber“, zu dem der VeR am 22. September 2026 nach Berlin eingeladen hatte. Rund 250 Teilnehmer verfolgten die Runde vor Ort und digital. Den politischen Impuls gab Michael Schrodi, Parlamentarischer Staatssekretär beim Bundesminister der Finanzen, der den Weg von der E-Rechnung hin zum geplanten Meldesystem skizzierte.
Eine Aussage fasste die Lage gut zusammen. „Die Schienen sind gelegt. Es gibt eine Infrastruktur“, so Richard Luthardt, stellvertretender Vorsitzender des VeR. Die Technik steht also bereit. Die eigentliche Frage ist, ob Unternehmen sie auch nutzen, um mehr daraus zu machen als die reine Erfüllung der Vorgabe.
Vom Pflichtformat zum echten Digitalisierungsschritt
Was bedeutet das konkret für Ihr Unternehmen? Eine E-Rechnung ist maschinenlesbar und strukturiert. Richtig angebunden, läuft sie ohne Abtippen direkt in Ihre Buchhaltung oder Ihr ERP-System, Freigaben werden nachvollziehbar, Medienbrüche verschwinden, und Fehlerquellen nehmen ab. Das senkt den Aufwand pro Rechnung spürbar.
Wir unterscheiden dabei zwischen echter und unechter Digitalisierung. Unecht wäre, eine PDF künftig einfach durch ein Pflichtformat zu ersetzen und sonst alles beim Alten zu lassen. Echt wird es, wenn der Rechnungsprozess durchgängig digital läuft und die gewonnene Zeit an anderer Stelle ankommt. Nicht zufällig setzen Unternehmen bei den Übertragungswegen auf standardisierte Verfahren. Peppol wird dabei mit Abstand am häufigsten als zukunftsfähiger Weg genannt, und genau diesen Zugang betreibt COMPLAVIS® als zertifizierter Access Point für Sie.

Die Monate bis 2027 sind knapper, als sie wirken
Konzeption, Auswahl, Anbindung, Tests und Schulung brauchen Vorlauf. Wer erst kurz vor dem Stichtag beginnt, baut unter Zeitdruck, und das wird selten die bessere Umsetzung. Sinnvoller ist, die verbleibende Zeit zu nutzen, solange noch Raum für saubere Entscheidungen bleibt.
Wenn Sie wissen möchten, wo Ihr Unternehmen bei der E-Rechnungspflicht 2027 heute steht und welcher Schritt als Nächstes ansteht, sprechen Sie uns an. Wir schauen gemeinsam auf Ihre Ausgangslage und darauf, wie aus der Pflicht ein echter Fortschritt für Ihre Prozesse wird.