Meilenstein: COMPLAVIS® ist verantwortlich für 25 % des gesamten B2B E-Rechnungsvolumens (ausgehend) im Peppol-Netzwerk

Ein starkes Signal aus Kassel: Das Peppol-Monats-Reporting weist aus, dass COMPLAVIS® für 25 % des gesamten B2B E-Rechnungsausgangs im deutschen Peppol-Netzwerk verantwortlich ist. Dieses Ergebnis macht COMPLAVIS® zu einem der führenden Anbieter im Bereich digitaler Rechnungsprozesse und unterstreicht das Vertrauen zahlreicher Unternehmen in die Leistungsfähigkeit der E-Rechnungs-Plattform.
14.11.2025
Meilenstein für COMPLAVIS im Peppol-Netzwerk

Ein Viertel des Marktes – ein klares Zeichen für Vertrauen

Das von Peppol Deutschland bzw. der KoSIT veröffentlichte Ergebnis zeigt eindrucksvoll, welche Bedeutung COMPLAVIS® im nationalen E-Rechnungsverkehr inzwischen einnimmt.

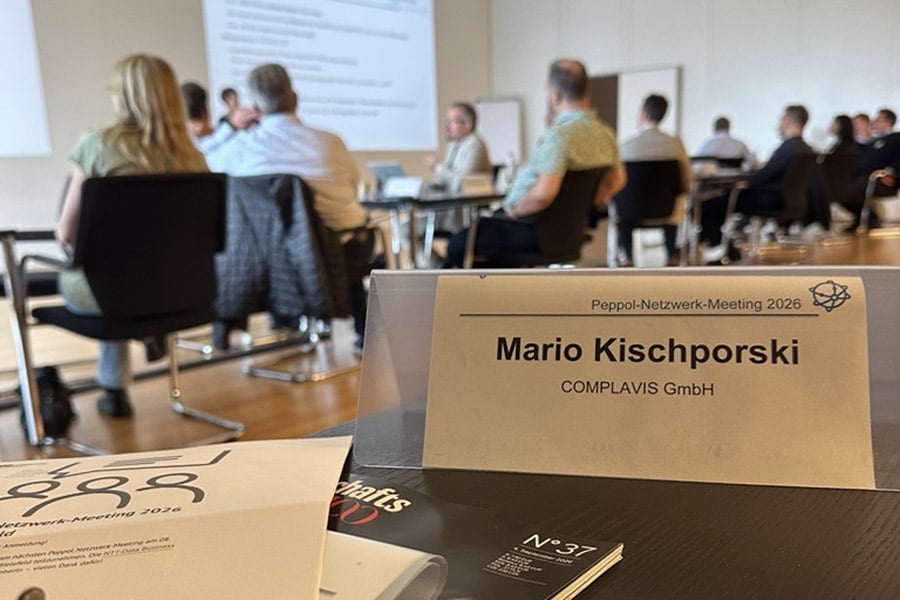
COMPLAVIS® war beim nationalen Peppol Netzwerk-Treffen in Kassel vertreten, um sich aktiv für seine Kunden einzubringen, mit anderen Peppol-Service-Providern, der Peppol Authority KoSIT, Unternehmen, Behörden und Marktteilnehmern über aktuelle Entwicklungen, Herausforderungen und Zukunftsperspektiven auszutauschen. Die dort präsentierten Zahlen sind für das gesamte Team ein großartiger Erfolg – und zugleich Motivation, die führende Rolle weiter einzunehmen.

COMPLAVIS® beim nationalen Peppol Netzwerk-Treffen in Kassel

Verantwortung und Antrieb zugleich

Als zertifizierter Peppol Access Point trägt COMPLAVIS® wesentlich dazu bei, die E-Rechnung in Deutschland, in Europa und international weiter voranzutreiben. Der Anteil von 25 % am gesamten B2B E-Rechnungsausgang ist nicht nur eine Kennzahl, sondern auch ein Beleg für Qualität, Vertrauen und nachhaltige Kundenbeziehungen – und zugleich Ansporn, die Digitalisierung weiter aktiv mitzugestalten.

Zertifizierter PEPPOL Access Point
Standort COMPLAVIS

München, Deutschland

Parkring 4
85748 Garching bei München

Deutschland / Germany

COMPLAVIS ist zertifizierter Peppol Access Point

Peppol Participant ID: 9930:DE287720163
Formate XRechnung UBL 3.0.2 (Deutschland) & Peppol BIS Billing 3.0 (EU & International)

E-Rechnungspflicht 2027: Warum die nächste Stufe mehr ist als eine Pflicht

E-Rechnungspflicht 2027: Warum die nächste Stufe mehr ist als eine Pflicht

E-Rechnungen empfangen zu können, ist seit Anfang 2025 für jedes B2B-Unternehmen Pflicht. Zum 1. Januar 2027 kommt die nächste Stufe: die Pflicht, E-Rechnungen auch zu versenden. Die E-Rechnungspflicht 2027 rückt damit näher, und in vielen mittelständischen Unternehmen wächst die Unsicherheit: Sind wir rechtzeitig so weit? Reicht das, was wir heute tun? Eine Befragung von 143 Unternehmen, die der Verband elektronische Rechnung (VeR) im Juni 2026 veröffentlichte, zeichnet ein deutliches Bild. Nur 3 Prozent halten Deutschland für sehr gut auf die E-Rechnung vorbereitet, 24 Prozent für eher gut. Die große Mehrheit bewertet den Stand als eher schlecht oder unzureichend.

mehr lesen
Für unsere Kunden beim jährlichen Peppol-Netzwerktreffen der KoSIT in Bielefeld

Für unsere Kunden beim jährlichen Peppol-Netzwerktreffen der KoSIT in Bielefeld

Die E-Rechnung ist im Mittelstand angekommen, und mit ihr eine Frage, die vielen Geschäftsführern und Verantwortlichen in Buchhaltung und IT im Kopf herumgeht: Reicht unser heutiger Rechnungsversand noch aus, wenn Kunden und Partner ihre Dokumente zunehmend über das Peppol-Netzwerk austauschen? Seit Anfang 2025 muss jedes B2B-Unternehmen in Deutschland strukturierte E-Rechnungen empfangen können. Ab 2027 und 2028 kommt schrittweise die Versandpflicht. Und wer über die Grenze fakturiert, merkt schon heute, dass viele Empfänger im europäischen Ausland fast nur noch über Peppol erreichbar sind.

mehr lesen
E-Rechnungspflicht: Was 2018 noch Prognose war, ist heute Gesetz

E-Rechnungspflicht: Was 2018 noch Prognose war, ist heute Gesetz

Viele mittelständische Unternehmen stehen aktuell unter Druck. Die E-Rechnungspflicht ist in Kraft, die Übergangsfristen laufen ab, und in Buchhaltung und IT stellt sich dieselbe Frage: Wie kommen wir rechtzeitig von PDF und Papier zu strukturierten Rechnungsdaten? Was heute wie eine plötzliche regulatorische Welle wirkt, war absehbar. Ich weiß das, weil ich vor knapp acht Jahren genau darüber gesprochen habe.

mehr lesen